
Espaço para comunicar erros nesta postagem
O Supremo Tribunal Federal (STF) declarou inconstitucional a cobrança de 27% de Imposto sobre Circulação de Mercadorias e Serviços (ICMS) sobre energia elétrica e serviços de comunicação no Maranhão, quando esse percentual supera a alíquota geral do imposto no estado. A decisão foi tomada no julgamento da Ação Direta de Inconstitucionalidade (ADI) 7.115, encerrado em 19 de outubro.
A legislação maranhense estabelecia uma alíquota de 27% para os serviços de comunicação e para o fornecimento residencial de energia elétrica quando o consumo mensal ultrapassava 500 quilowatts-hora (kWh). O percentual era superior à alíquota geral do ICMS, que atualmente é de 23% no Maranhão.
Para os ministros do Supremo, a cobrança diferenciada viola o princípio constitucional da essencialidade, segundo o qual produtos e serviços indispensáveis à população não devem receber tributação mais elevada apenas em razão de sua natureza ou do volume de consumo.
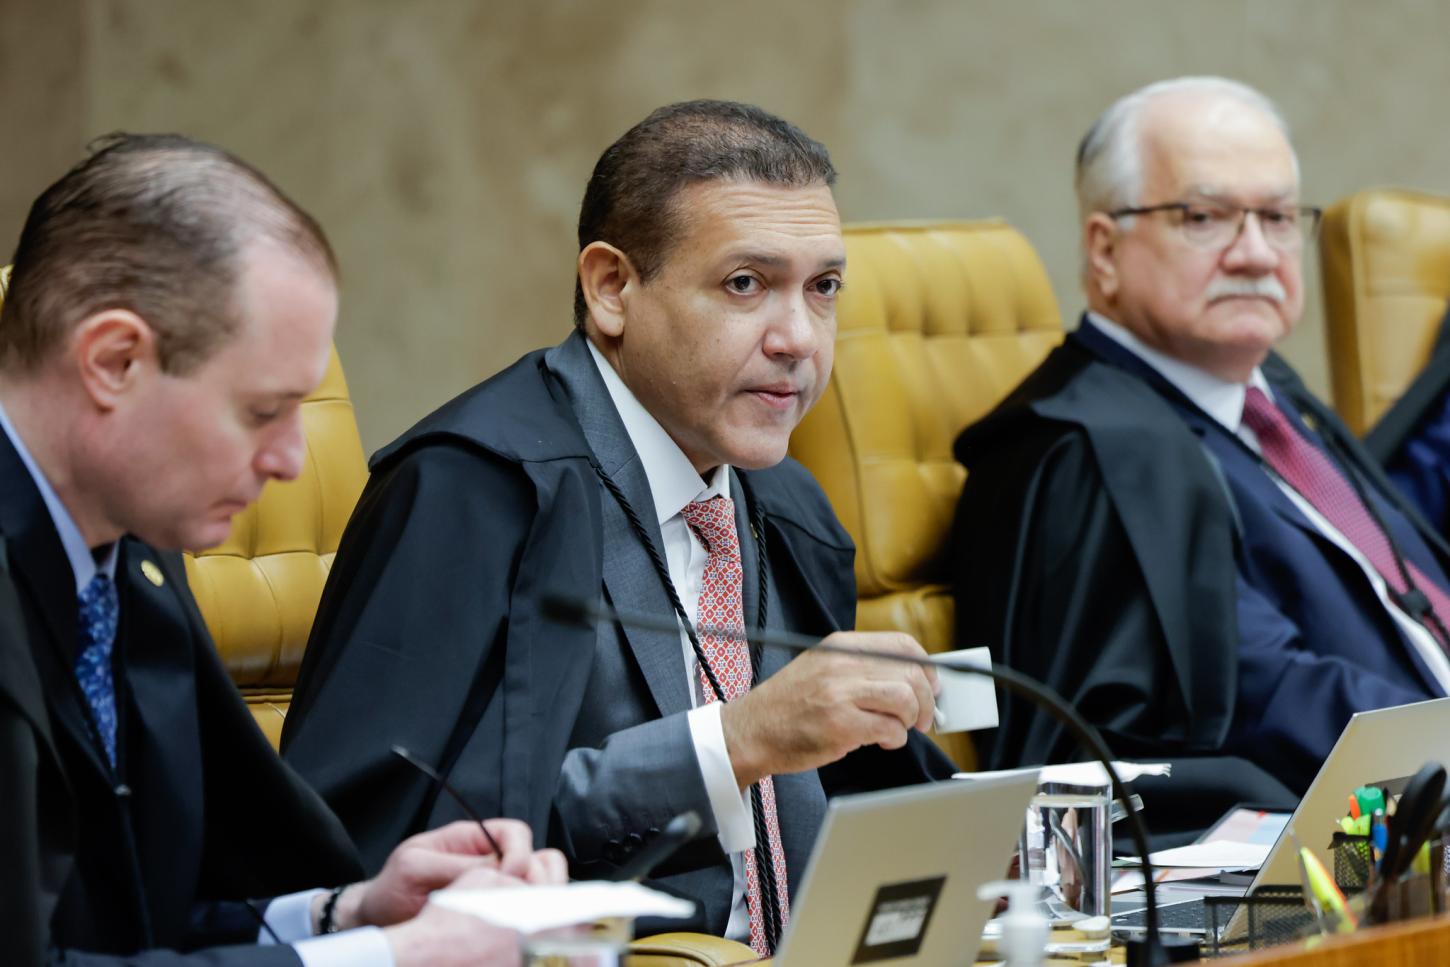
O julgamento acompanhou o entendimento do relator, ministro Nunes Marques, que considerou incompatível com a Constituição a aplicação de uma carga tributária superior à alíquota geral sobre esses serviços.
Entenda o que muda para a população
O julgamento reforça o entendimento de que energia elétrica e comunicação são serviços essenciais à vida cotidiana e à atividade econômica.
Para os consumidores maranhenses, a principal consequência é a impossibilidade de o estado manter uma alíquota de ICMS superior à geral sobre esses serviços, nas condições analisadas pelo Supremo.
Entretanto, uma eventual redução na conta final dependerá de como o imposto está sendo cobrado atualmente, uma vez que tarifas, encargos e outros componentes também influenciam os valores pagos pelos consumidores.
A decisão representa mais um capítulo das discussões sobre a tributação de serviços essenciais no Brasil e estabelece limites à cobrança diferenciada de ICMS pelos estados.
Decisão pode beneficiar consumidores maranhenses
A decisão do STF tem relevância para os consumidores do Maranhão, especialmente diante do peso das despesas com energia elétrica e comunicação no orçamento das famílias.
Na prática, o entendimento estabelece que o ICMS incidente sobre esses serviços não pode ultrapassar a alíquota geral praticada pelo estado.
No caso da energia elétrica, a legislação questionada atingia consumidores residenciais com consumo mensal superior a 500 kWh. Já em relação aos serviços de comunicação, a cobrança alcançava atividades sujeitas à tributação estadual, como determinados serviços de telefonia e telecomunicações.
A decisão, entretanto, não significa que todas as contas de energia elétrica ou serviços de comunicação terão redução imediata. O impacto depende da tributação efetivamente aplicada e da adequação das cobranças às regras constitucionais.
STF limita efeitos da decisão a partir de 2024
Apesar de reconhecer a inconstitucionalidade da cobrança, o Supremo Tribunal Federal estabeleceu limites para os efeitos da decisão.
Por maioria, os ministros decidiram que o entendimento produzirá efeitos a partir de 2024, preservando, em regra, as cobranças realizadas anteriormente.
A medida busca garantir segurança jurídica e evitar consequências retroativas generalizadas sobre a arrecadação estadual.
Isso significa que a decisão não assegura automaticamente a devolução de todos os valores pagos pelos consumidores antes desse período. Eventuais pedidos de restituição dependem das condições jurídicas aplicáveis a cada situação.
Supremo mantém aumento da alíquota geral do ICMS
No mesmo julgamento, o STF também analisou a constitucionalidade da Lei estadual nº 12.120/2023, que elevou a alíquota geral do ICMS no Maranhão de 20% para 22%.
A norma foi questionada na Ação Direta de Inconstitucionalidade (ADI) 7.635, mas o Supremo decidiu manter sua validade.
Os ministros reconheceram que os estados possuem competência para definir suas alíquotas gerais de ICMS, desde que respeitados os parâmetros estabelecidos pela Constituição Federal.
Posteriormente, a alíquota geral do imposto no Maranhão passou a 23%.
Assim, a decisão do STF não derruba a alíquota geral de ICMS praticada no estado. O que foi considerado inconstitucional é a aplicação de um percentual superior sobre energia elétrica e serviços de comunicação.

Publicado por:
Willamy Figueira/Editor-chefe
Willamy nasceu em Imperatriz, tem 43 anos, é jornalista com DRT-MA 2298, publicitário e redator-chefe do Jornal Imperatriz.
Saiba Mais
+ Lidas
Nossas notícias
no celular
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se